Эффект ИИ: как бум нейросетей вытесняет чипы для ПК и смартфонов
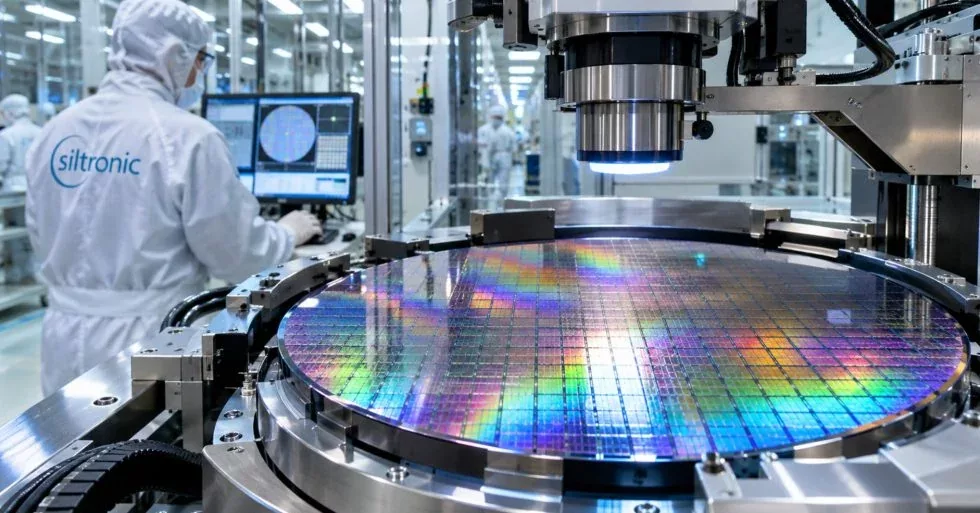
Глобальная гонка за мощностями для обучения нейросетей создает парадоксальную ситуацию на рынке полупроводников. С одной стороны, индустрия бьет рекорды роста, с другой — традиционные сегменты, такие как производство чипов для смартфонов и персональных компьютеров, начинают сталкиваться с дефицитом ресурсов. Как это работает на уровне производства кремниевых пластин и почему «умные» дата-центры становятся приоритетнее привычной электроники, разбираемся в материале.
Взрывной рост дата-центров, ориентированных на искусственный интеллект, открывает новые горизонты для полупроводниковой индустрии, но этот успех распределяется крайне неравномерно. Согласно заявлению главы немецкого производителя кремниевых пластин Siltronic Майкла Хекмейера в интервью Reuters, аномально высокий спрос на ИИ-железо начинает поглощать производственные мощности, которые раньше шли на другие нужды. В зоне риска оказались наиболее массовые рынки: смартфоны, ПК и другие классические сегменты полупроводниковой продукции.
Проблема заключается не только в слабом спросе со стороны потребителей электроники, но и в перераспределении ресурсов внутри самой индустрии. Хекмейр отмечает, что производители чипов всё чаще отдают приоритет наиболее прибыльным заказчикам из сферы ИИ. Крупные операторы дата-центров обладают огромными бюджетами и готовы платить высокую цену за высокопроизводительные процессоры, чипы памяти и сетевые компоненты. Это создает мощный экономический стимул: при ограниченных мощностях фабрик выгоднее производить дорогостоящие компоненты для ИИ, чем массовые чипы для потребительской техники.
Техническая сторона вопроса: почему ИИ «ест» так много кремния
Чтобы понять масштаб проблемы, стоит взглянуть на технические требования современных ИИ-систем. По оценкам Siltronic, инфраструктура дата-центра для ИИ требует примерно в три-четыре раза больше кремниевой площади, чем аналогичная традиционная серверная среда. Важно понимать, что это индустриальная оценка, а не константа: реальный объем зависит от конкретной архитектуры и используемого оборудования.
Здесь в игру вступают два критических фактора производства: • Огромные размеры кристаллов: Современные ИИ-ускорители часто представляют собой массивные чипы или системы из нескольких соединенных модулей. Чем больше площадь одного кристалла (die), тем меньше полноценных экземпляров можно получить с одной кремниевой пластины. • Процент брака: При производстве крупных чипов даже один дефект на поверхности может привести к потере значительной части полезной площади кристалла, что делает процесс крайне неэффективным при попытке выжать максимум из пластины.
Финансовые показатели Siltronic: рост на фоне дефицита
Несмотря на сложности в цепочках поставок, сам производитель пластин Siltronic демонстрирует уверенную динамику. В третьем квартале 2026 года выручка компании составила 355,4 млн евро, что на 10,5% больше показателей второго квартала. Основным драйвером роста стал объем проданных пластин, при этом наблюдается позитивная динамика как для 300-мм, так и для 200-мм пластин. Рост выручки позволил компании частично компенсировать негативное влияние курсовых разниц и изменения структуры продуктового микса.
- Выручка за 3-й квартал 2026: 355,4 млн евро
- Рост выручки к 2-му кварталу: +10,5%
- Выручка за период январь–сентябрь 2026: 983,5 млн евро
- EBITDA за 3-й квартал 2026: 81,3 млн евро
- Маржа EBITDA за 3-й квартал 2026: 22,9%
- EBIT за 3-й квартал 2026: −42,4 млн евро
- Чистая прибыль за 3-й квартал 2026: −55,0 млн евро
- Прогноз маржи EBITDA на 2026 год: 22–24%
Однако финансовая картина неоднозначна. Несмотря на операционную эффективность, компания зафиксировала чистый убыток в 55 млн евро из-за высоких амортизационных отчислений на производственное оборудование. Чтобы справиться с растущим спросом, Siltronic расширяет мощности по производству 300-мм пластин, в частности на площадке в Сингапуре. Тем не менее, расширение мощностей — процесс долгий: от выращивания кристаллов и полировки до сложнейших этапов литографии и упаковки (packaging) требуется много времени и огромных инвестиций. Увеличение производства пластин само по себе не гарантирует рост выпуска готовых чипов, если другие этапы цепочки поставок останутся узким местом.
В то время как индустрия обсуждает программные возможности нейросетей, реальный сектор производства сталкивается с жесткой физической реальностью. Немецкий производитель кремниевых пластин Siltronic выпустил предупреждение: стремительный рост спроса на решения для искусственного интеллекта начинает перетягивать на себя основные производственные мощности, создавая риски для традиционных сегментов рынка электроники.
Борьба за кремниевые пластины
Основная проблема заключается в распределении производственных мощностей на заводах (foundries). Производство высокотехнологичных чипов требует использования кремниевых пластин (wafers) определенного качества и размера. Согласно заявлениям Siltronic, бум в сфере ИИ требует колоссальных объемов специализированных чипов для дата-центров и ускорителей. Это создает ситуацию, когда производственные линии и доступные ресурсы начинают отдавать приоритет наиболее маржинальным и востребованным заказам от ИИ-гигантов.
Для рядового пользователя это может обернуться косвенными последствиями. Если мощности будут полностью переориентированы на нужды облачных вычислений и ИИ-серверов, производство стандартных процессоров для персональных компьютеров и мобильных систем может столкнуться с задержками или ростом себестоимости. Под угрозой оказываются сегменты, которые десятилетиями обеспечивали стабильный поток заказов: чипы для смартфонов и компьютерных систем.
Контекст рынка и смежные риски
Ситуация осложняется тем, что технологический цикл производства полупроводников крайне инертен. Нельзя просто «нажать кнопку» и увеличить выпуск пластин для другого типа чипов — это требует долгосрочного планирования и огромных капитальных вложений. На фоне этого другие игроки рынка также демонстрируют волатильность. Например, Qualcomm уже сообщил о снижении выручки от продаж чипов для смартфонов на 26%, что может быть связано как с падением спроса в мобильном сегменте, так и с растущей стоимостью компонентов и перераспределением ресурсов в сторону других направлений.
Таким образом, мы наблюдаем структурный сдвиг в полупроводниковой индустрии: фокус смещается от массового потребительского устройства к инфраструктуре для обучения и работы нейросетей. Для производителей железа это означает необходимость более тщательного прогнозирования цепочек поставок, чтобы не оказаться в ситуации дефицита привычных компонентов из-за «жадности» ИИ-сектора.
Гика